
Pertemuan ke-10 Audit Industri Spesifik dilaksanakan pada hari Rabu, 18 November 2026, pukul 13:00. Perkuliahan dilaksanakan secara luring yang bertempat pada Smart Class Room 09.07.0014 Lantai 7 Gedung 9Universitas Katolik Parahyangan. Perkuliahan membahas mengenai industri pembangkit listrik (power plant) yang dibawakan oleh Bapak Renaldi Ndoen selaku Direktur di KPMG Indonesia.
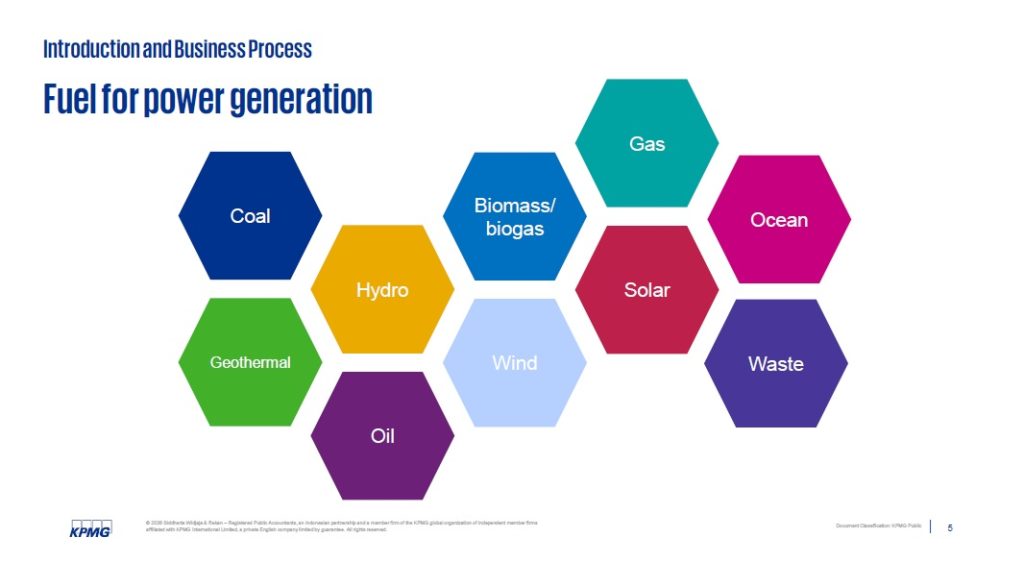
Untuk topik pertama, Bapak Renaldi Ndoen memberikan pembahasan mengenai sektor kelistrikan di Indonesia beserta proses bisnisnya. Sektor ini terbagi menjadi dua bagian, yaitu upstream berupa pembangkit listrik dan downstreamberupa transmisi dan distribusi yang dikelola oleh PLN. Dari sisi pembangkit, kapasitas nasional dipegang oleh PLN sekitar 60%, Independent Power Producers (IPP) sekitar 27%, dan pihak lainnya sekitar 13%. Dijelaskan pula tiga istilah dasar yang perlu dipahami dalam industri ini, yaitu installed capacity, Power Purchase Agreement (PPA), dan Engineering, Procurement, Construction (EPC). Selain itu, pembangkit listrik dapat menggunakan berbagai jenis bahan bakar, seperti batu bara, gas, minyak, air (hydro), panas bumi, tenaga surya, angin, biomass/biogas, laut, hingga limbah.
Pada topik kedua, dijelaskan mengenai Independent Power Producers. IPP menandatangani PPA/PJBTL dengan PT Perusahaan Listrik Negara (Persero) dan bertanggung jawab atas desain, konstruksi, serta pendanaan proyek. Pembangunan pembangkit biasanya dikerjakan oleh kontraktor EPC dan memakan waktu sekitar empat hingga lima tahun. Pendanaan proyek umumnya berasal dari pinjaman bank sebesar 70%, sedangkan 30% sisanya berasal dari modal dan pinjaman pemegang saham. Banyak PPA di Indonesia dijamin oleh pemerintah melalui Kementerian Keuangan untuk memberikan kepastian kepada pihak pemberi pinjaman. Setelah konstruksi selesai dan pembangkit diterima oleh PLN, IPP bertanggung jawab untuk mengoperasikan dan memelihara pembangkit selama masa PPA, sementara PLN wajib membayar listrik yang dihasilkan. Pemegang saham biasanya mendirikan dua perusahaan, yaitu IPP yang memiliki pembangkit dan perusahaan Operation and Maintenance yang menjalankan pembangkit atas nama IPP.
Kontrak dengan PLN berlaku maksimal 30 tahun sejak COD (Permen ESDM No. 10 Tahun 2017) dengan skema Build, Own, Operate and Transfer (BOOT). Pembayaran dalam PPA terdiri atas 4 hingga 5 komponen, yaitu Komponen A (cost recovery pembangkit), Komponen B (biaya tetap operasi dan pemeliharaan), Komponen C (biaya bahan bakar variabel, hanya ada jika bahan bakar diadakan oleh IPP), Komponen D (biaya variabel operasi dan pemeliharaan), dan Komponen E (cost recovery jaringan transmisi, hanya ada jika IPP harus membangun jaringan transmisinya sendiri).
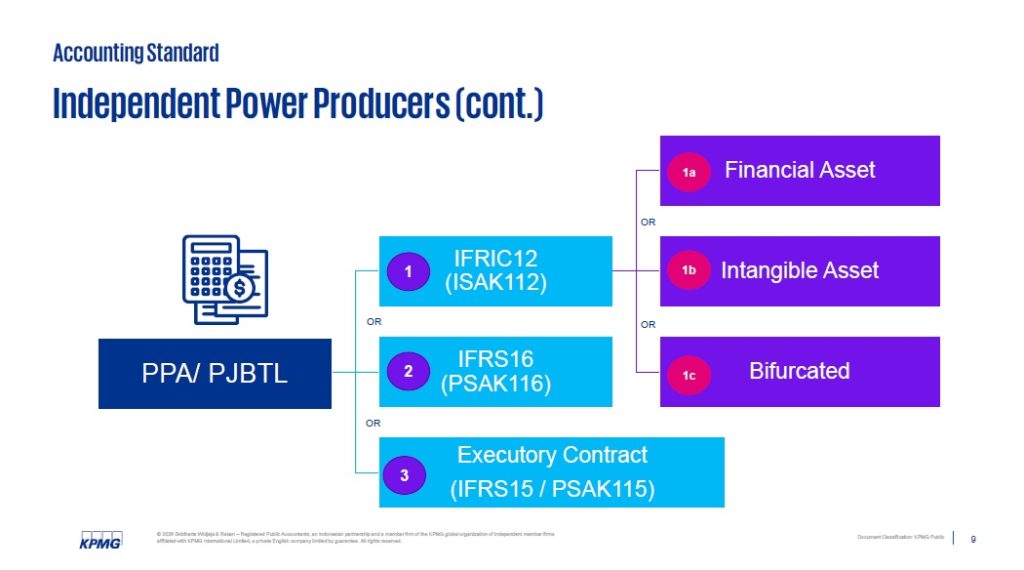
Pembahasan berikutnya mengenai Accounting Standard. PPA/PJBTL dapat dicatat menggunakan tiga kemungkinan standar, yaitu ISAK 112 (IFRIC 12) dengan model aset keuangan, aset takberwujud, atau gabungan keduanya (bifurcated); PSAK 116 (IFRS 16) apabila kontrak mengandung sewa; atau sebagai executory contractberdasarkan PSAK 115 (IFRS 15). Suatu perjanjian masuk ke dalam ruang lingkup ISAK 112 apabila pemberi konsesi mengendalikan jasa yang diberikan operator beserta penerimanya, mengendalikan harganya, dan mengendalikan kepentingan residual yang signifikan atas infrastruktur di akhir perjanjian.
Pada model aset keuangan, operator memiliki hak tanpa syarat untuk menerima kas sehingga risiko permintaan ditanggung oleh pemberi konsesi dan biaya pinjaman tidak dapat dikapitalisasi. Sebaliknya, pada model aset takberwujud, penerimaan kas bergantung pada penggunaan infrastruktur sehingga risiko permintaan ditanggung operator dan biaya pinjaman dapat dikapitalisasi. Sementara itu, suatu kontrak merupakan atau mengandung sewa berdasarkan PSAK 116 apabila terdapat aset identifikasi, pelanggan memperoleh secara substansial seluruh manfaat ekonomik, dan pelanggan memiliki hak untuk mengarahkan penggunaan aset tersebut.
Lebih lanjut, dijelaskan perlakuan akuntansi untuk masing-masing model. Pada model aset keuangan, margin kontrak dipisahkan menjadi tiga, yaitu construction margin yang diakui selama konstruksi hingga COD (seolah-olah IPP bertindak sebagai kontraktor), operation and maintenance margin yang diakui setelah COD hingga akhir kontrak, dan finance income karena IPP menerima pembayaran secara “cicilan”. Seluruh biaya selama konstruksi, termasuk biaya kepada kontraktor EPC, langsung diakui sebagai biaya konstruksi tanpa mengakui aset tetap atau aset dalam penyelesaian. Pendapatan (biaya ditambah construction margin) dicatat dengan mendebit aset keuangan (aset kontrak) yang mencerminkan hak tanpa syarat untuk menerima kas dari PLN atas Komponen A dan E, yang dihitung berdasarkan Afpm atau proyeksi ketersediaan listrik yang disepakati dalam PPA.
Pada model aset takberwujud, margin hanya dipisahkan menjadi construction margin dan operation and maintenance margin, dengan pendapatan dicatat dengan mendebit aset takberwujud. Aset takberwujud ini mengikuti IAS 38 (PSAK 238) dan dapat diukur dengan model biaya atau model revaluasi apabila terdapat pasar aktif.
Topik terakhir membahas simulasi akuntansi dan contoh laporan keuangan PT IPP Indonesia untuk tahun yang berakhir 31 Desember 2025 (dalam USD). Total aset perusahaan sebesar USD 1.323.434.105 yang didominasi oleh piutang konsesi jasa (service concession receivables) sebesar USD 928.259.354, sesuai dengan penerapan model aset keuangan. Dari sisi pendanaan, total liabilitas sebesar USD 683.265.132 dengan porsi terbesar berupa notes payablesebesar USD 537.630.862, dan total ekuitas sebesar USD 640.168.973. Pada laporan laba rugi, perusahaan membukukan pendapatan sebesar USD 566.147.774, laba bruto sebesar USD 207.955.880, dan laba tahun berjalan sebesar USD 107.333.633.
Akhir kata, pemaparan materi mengenai industri pembangkit listrik menunjukkan bahwa auditor perlu memahami struktur sektor kelistrikan, karakteristik PPA antara IPP dan PLN, serta standar akuntansi yang berlaku seperti ISAK 112 dan PSAK 116. Pemahaman ini penting agar auditor dapat menilai ketepatan pengakuan pendapatan dan aset, mengidentifikasi risiko, serta mengevaluasi kewajaran laporan keuangan perusahaan pembangkit listrik.