
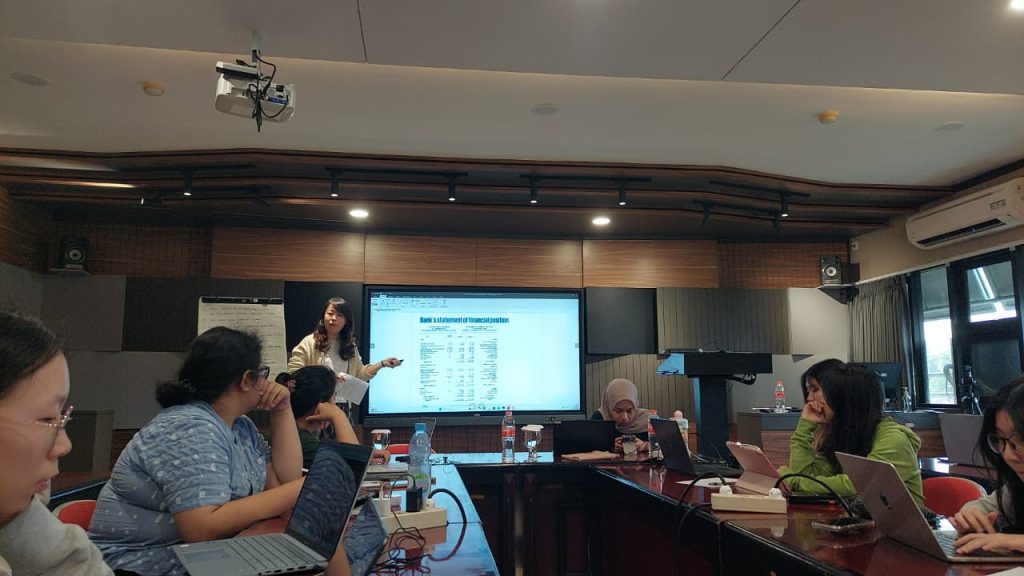
Memasuki pertemuan kelima, mata kuliah Audit Industri Spesifik (AIS) yang merupakan hasil kolaborasi antara Universitas Katolik Parahyangan (UNPAR) dan KPMG Indonesia kembali melanjutkan rangkaian pembelajaran dengan mengangkat topik Banking. Perkuliahan yang berlangsung pada Rabu, 30 September 2026 ini diikuti oleh 46 mahasiswa dari angkatan 2023 dan 2024 serta dilaksanakan secara tatap muka di Smart Classroom Lantai 7, Ruang 14, Universitas Katolik Parahyangan.
Dalam pertemuan ini, mahasiswa berkesempatan untuk mempelajari lebih dalam mengenai karakteristik industri perbankan yang memiliki regulasi dan kompleksitas tersendiri, khususnya dalam kaitannya dengan proses audit. Materi disampaikan langsung oleh praktisi dari KPMG Indonesia, yaitu Ibu Novie selaku Partner KPMG Indonesia dan Ibu Mutia Damayanti selaku Manager KPMG Indonesia ( yang juga Alumni Program Studi Akuntansi UNPAR ). Sebelum membahas materi banking, pertemuan kali ini dibuka dengan pertanyaan-pertanyaan yang dikumpulkan oleh pembicara yang nantinya akan dibahas seiring berjalannya pembahasan materi yang akan dipaparkan nantinya.
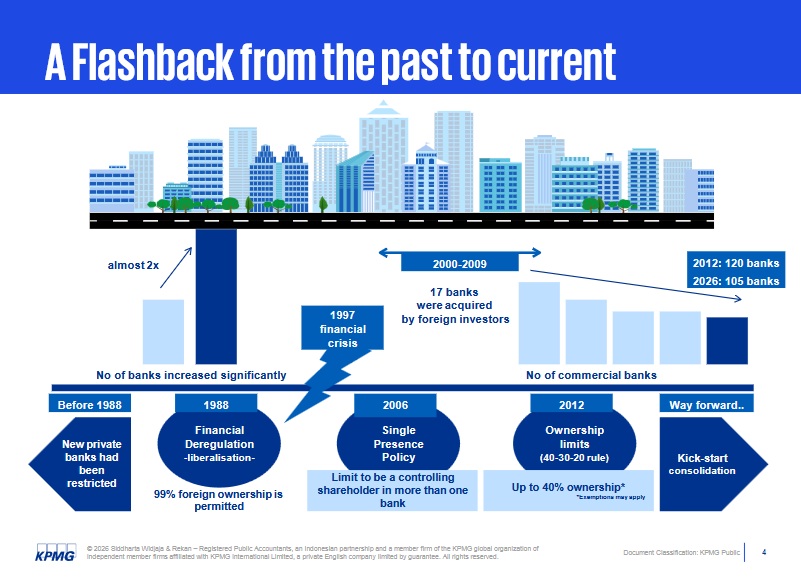
Pembahasan mengenai Banking in Indonesia diawali dengan melihat perkembangan industri perbankan dari waktu ke waktu. Sebelum tahun 1988, pendirian bank swasta baru masih cukup restricted. Kemudian pada tahun 1988 terjadi financial deregulation atau liberalisation yang membuat industri perbankan Indonesia menjadi lebih terbuka. Salah satu perubahan penting pada periode tersebut adalah diperbolehkannya foreign ownership hingga 99%. Perkembangan industri perbankan kemudian mengalami berbagai perubahan, termasuk pada saat krisis finansial tahun 1997 ketika 17 bank diakuisisi oleh investor asing. Pada tahun 2006, diperkenalkan Single Presence Policy, yaitu kebijakan yang membatasi suatu pihak untuk menjadi controlling shareholder pada lebih dari satu bank. Selanjutnya, pada tahun 2012 diperkenalkan ownership limits yang dikenal dengan 40-30-20 rule sebagai bagian dari upaya mendorong konsolidasi industri perbankan.
Dalam pembelajaran mengenai klasifikasi bank di Indonesia, mahasiswa diperkenalkan pada berbagai bentuk commercial banks, seperti state-owned banks, foreign exchange commercial banks, non-foreign exchange commercial banks, regional development banks, joint venture banks, dan foreign bank branches. Selain itu, mahasiswa juga memahami pengelompokan bank berdasarkan core capital ke dalam KBMI 1 hingga KBMI 4. Pembahasan ini memberikan pemahaman bahwa setiap bank memiliki skala dan karakteristik yang berbeda, sehingga dalam proses audit, auditor perlu menyesuaikan pemahaman dan pendekatan audit dengan karakteristik bank yang sedang diperiksa.
Pembahasan pada pertemuan ini juga mencakup berbagai aktivitas dan produk perbankan, seperti deposito, pinjaman, payment system, foreign exchange, treasury, dan trade finance. Pembahasan juga mencakup berbagai risiko yang dihadapi bank, seperti credit risk, market risk, liquidity risk, operational risk, serta risiko legal, reputasi, strategis, dan compliance dimana risiko yang dihadapi oleh banking belum tentu dapat ditemukan di bidang akuntan lain tetapi hal ini memberikan wawasan yang terus berlanjut karena harus menyesuaikan dengan perkembangan ekonomi saat ini. Selain itu, mahasiswa diperkenalkan dengan beberapa indikator dan regulasi penting dalam perbankan, seperti LLL, CAR, LFR, NPL, MRR, NOP, dan LCR. Setelah pembahasan terkait risiko yang dihadapi bank dan regulasi dalam perbankan terdapat aktivitas kelas yang mencocokan jawaban dengan soal yang ada.
Pembahasan kemudian berlanjut pada perbedaan antara bank konvensional dan bank syariah. Bank konvensional menjalankan aktivitasnya berdasarkan sistem keuangan konvensional, sedangkan bank syariah menjalankan aktivitas berdasarkan prinsip syariah. Dalam pembahasan mengenai perbankan syariah, mahasiswa juga diperkenalkan dengan konsep akad, yaitu kontrak atau perjanjian yang menjadi dasar dalam suatu transaksi. Melalui akad, hak dan kewajiban masing-masing pihak menjadi lebih jelas, termasuk mengenai pembagian keuntungan dan risiko dalam transaksi. Pembahasan ini memberikan pemahaman bahwa dalam perbankan syariah, kejelasan dan transparansi dalam suatu transaksi menjadi hal yang penting untuk diperhatikan.
Melalui penjelasan dan pengalaman yang dibagikan oleh pengajar, mahasiswa memperoleh gambaran yang lebih nyata mengenai penerapan audit dalam industri perbankan. Sesi ini juga membantu mahasiswa melihat bahwa dalam melakukan audit, auditor tidak hanya membutuhkan pemahaman terhadap teori dan standar, tetapi juga kemampuan untuk memahami kondisi bisnis, mengidentifikasi risiko, serta menentukan pendekatan yang sesuai terhadap setiap situasi.