
Pertemuan ke-3 Audit Industri Spesifik dilaksanakan pada hari Senin, 21 September 2026, pukul 16:00. Perkuliahan dilaksanakan secara luring yang bertempat pada Smart Class Room 09.07.0014 Lantai 7 Gedung 9 Universitas Katolik Parahyangan. Perkuliahan membahas mengenai industri asuransi yang dibawakan oleh Bpk Albertus A. Pramaditya (Assistant Manager, Audit) dan Ibu Mayda R. Senjaya (Assistant Manager, Audit).
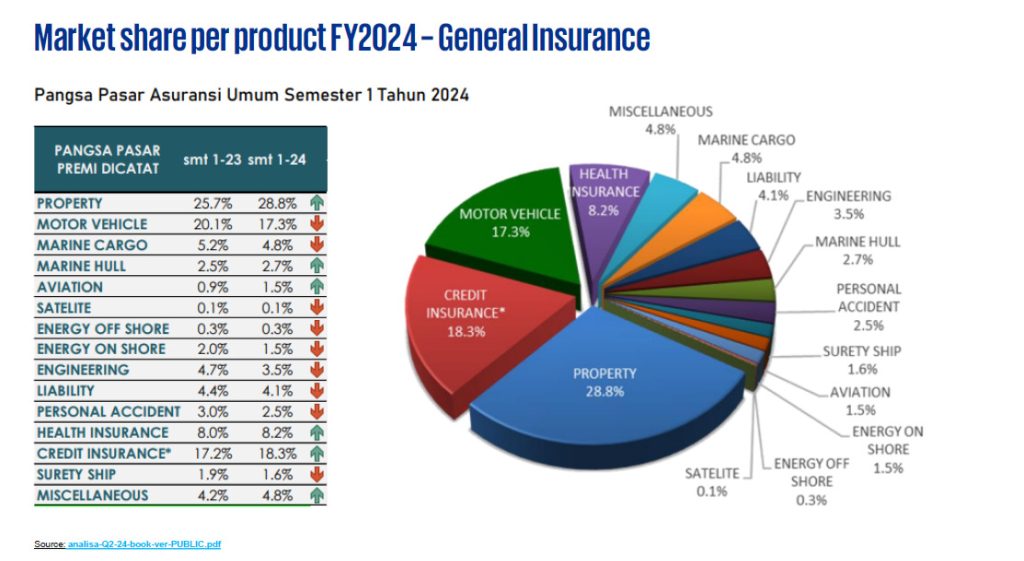
Untuk pembahasan pertama, Ibu Mayda R. Senjaya (Assistant Manager, Audit) memberikan pembahasan mengenai industri asuransi di Indonesia. Diberikan data mengenai 10 perusahaan asuransi umum dan jiwa dengan peringkat tertinggi berdasarkan laba bersih. Dengan peringkat pertama untuk asuransi jiwa dipegang oleh PT Asuransi Jiwa Sequis Life dan untuk asuransi umum dipegang oleh PT Asuransi Astra Buana. Jika dilihat dari pangsa pasar asuransi umum di Indonesia, mayoritas pangsa pasar didominasi oleh 3 kategori yaitu property (28.8%), credit insurance (18.3%), dan motor vehicle (17.3%). Selain itu, dijelaskan pula mengenai kerangka regulasi yang mengatur industri asuransi di Indonesia, mulai dari Undang-Undang, Peraturan Pemerintah, hingga regulasi OJK (POJK dan SEOJK). Regulasi ini diperlukan untuk menjaga stabilitas industri, melindungi konsumen, dan memastikan kepatuhan perusahaan asuransi.
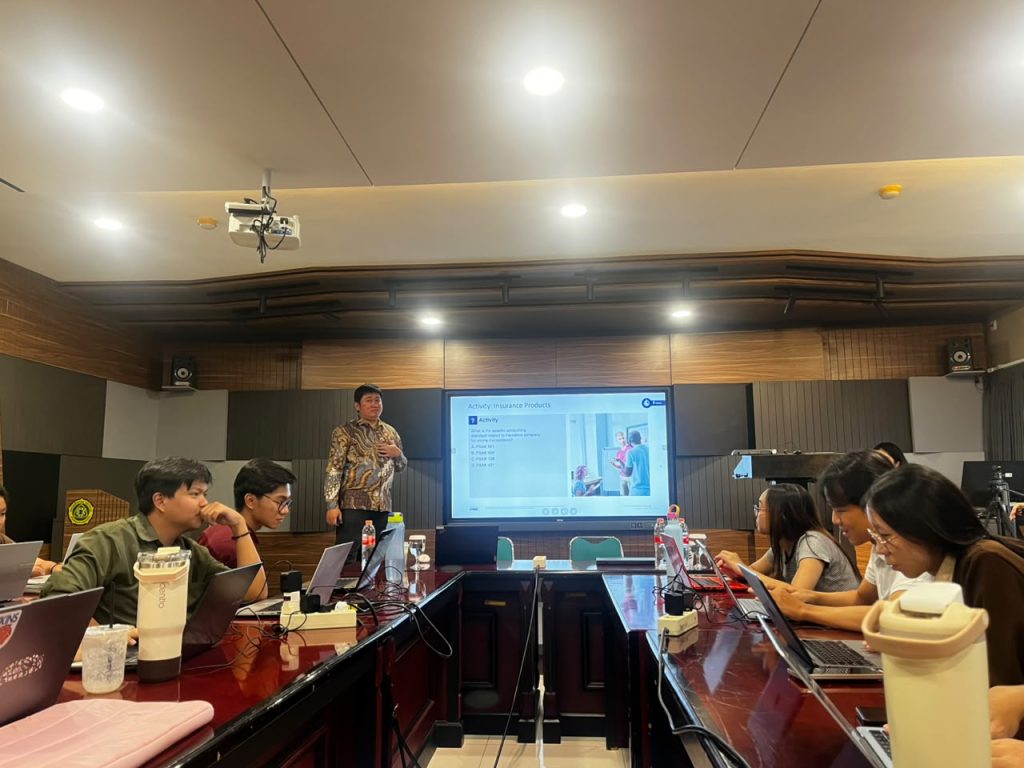
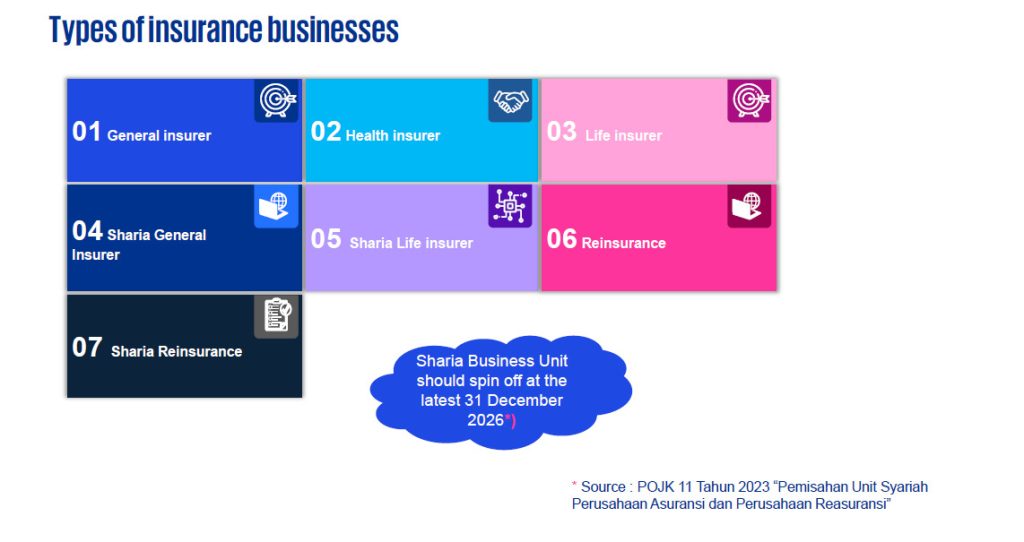
Pada pembahasan kedua, dijelaskan mengenai Insurance Activities & Products. Asuransi sendiri mengumpulkan premi dari nasabahnya untuk membayarkan klaim yang diajukan. Untuk jenis bisnis asuransi di Indonesia sendiri terdapat 7 jenis, asuransi umum, asuransi Kesehatan, asuransi jiwa, resuransi, asuransi umum syariah, asuransi jiwa syariah, dan resuransi syariah. Produk asuransi juga memiliki banyak jenis, contohnya pada asuransi umum terdapat product accident & health, motor, property damage, liability, hingga goods in transit. Sedangkan pada asuransi jiwa terdapat produk term assurance, health assurance, whole life cover, endowments, pension and annuities, unit-linked investments.
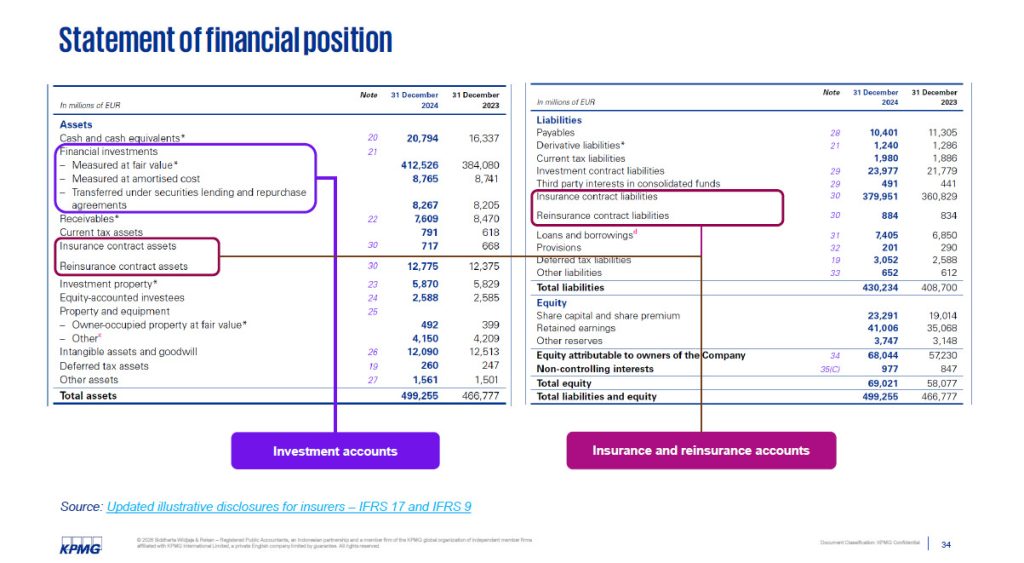
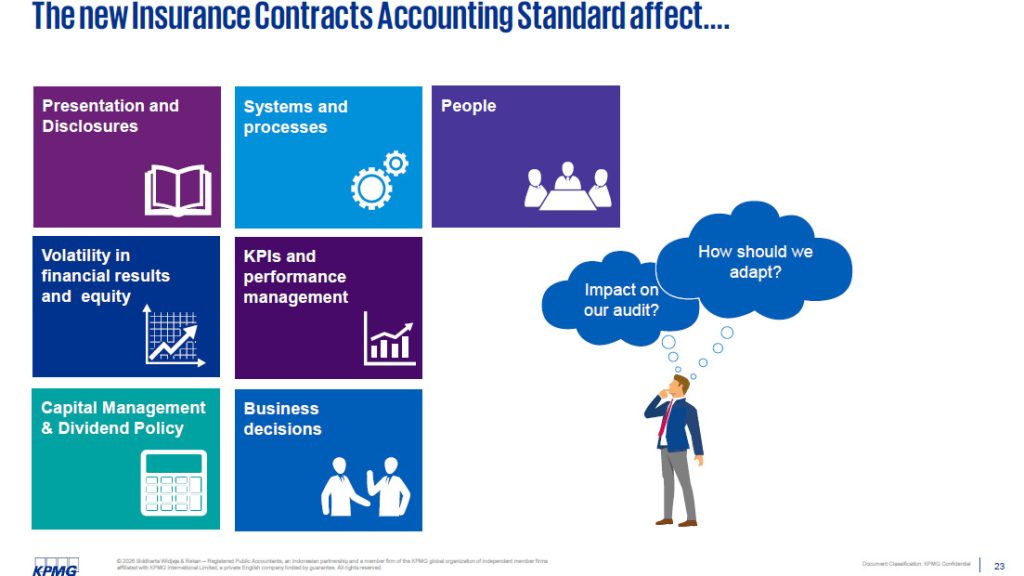
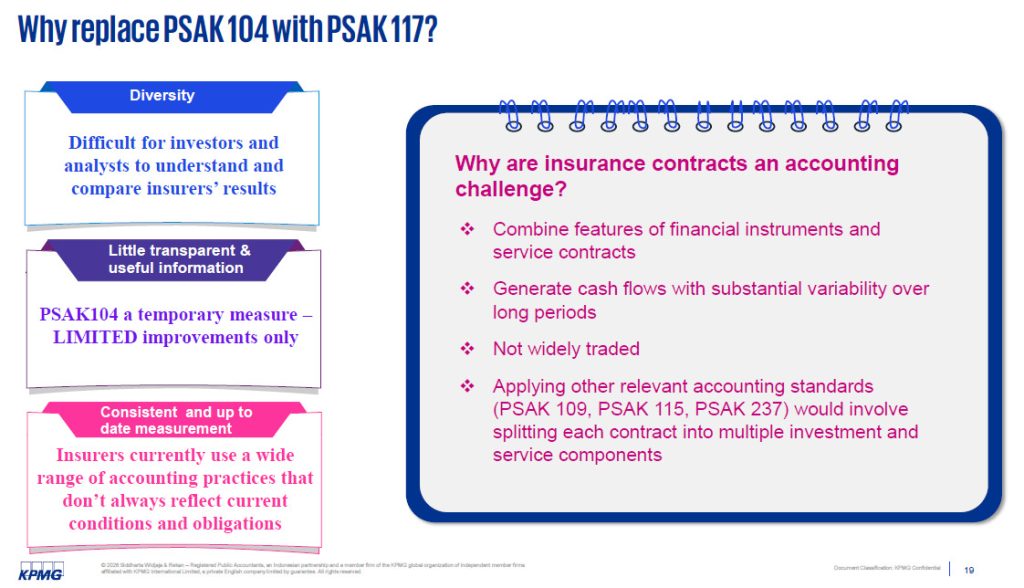
Pembahasan berikutnya dibawakan oleh Bpk Albertus A. Pramaditya (Assistant Manager, Audit) yang menjelaskan mengenai Key Accounting Standards. Semenjak 1 Januari 2025, perusahaan asuransi diwajibkan untuk menerapkan PSAK 117. Sebelum 1 Januari 2025, di Indonesia sendiri menggunakan PSAK 104, namun standar tersebut memiliki banyak kekurangan seperti tidak bisa membandingkan perhitungan antar perusahaan asuransi, hanya mengukur peningkatan secara terbatas, dan perusahaan asuransi memiliki praktik akuntansi yang berbeda-beda sehingga tidak bisa mencerminkan kondisi dan kewajiban yang bisa dibandingkan. Pada pertama kalinya di Indonesia, standar akuntansi keuangan pada perusahaan asuransi (PSAK 117) digunakan sebagai standar yang dapat dibandingkan dengan perusahaan internasional. Perusahaan asuransi melakukan investasi menggunakan dana premi yang dibayarkan oleh nasabah, pada umumnya diinvestasikan pada government bonds, corporate bonds, deposito dan saham blue chip. Standar baru akuntansi ini mempengaruhi presentation & disclosures, systems & processes, people, volatility in financial results & equity, KPIs & performance management, capital management & dividend policy, dan business decisions.
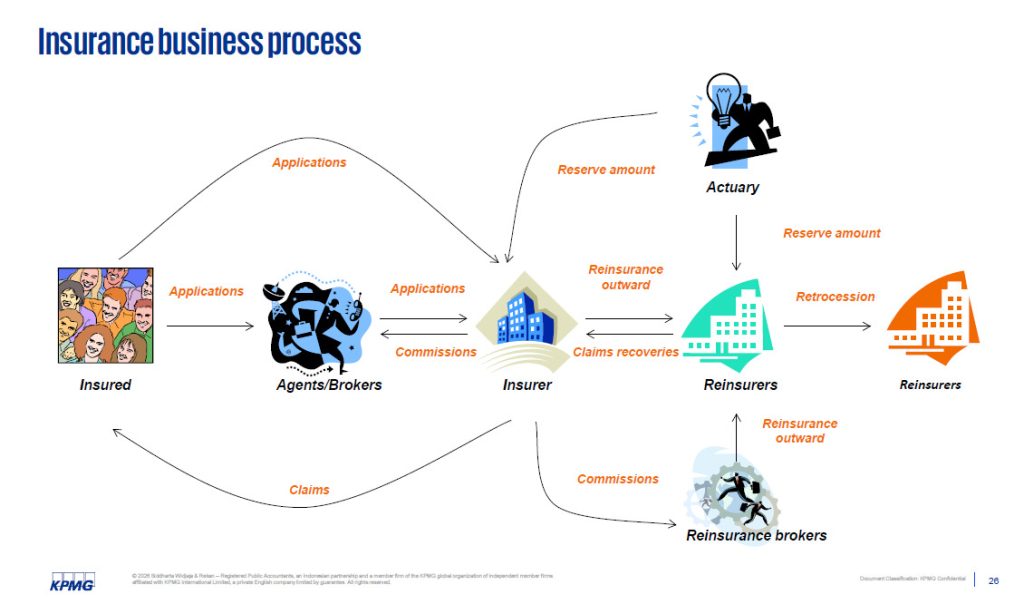
Pembahasan terakhir membahas mengenai Key Audit Considerations. Pertama-tama dijelaskan terlebih dahulu mengenai insurer business process. Kita sebagai auditor juga harus memahami flow of transactions dari perusahaan asuransi. Contoh transaksi dari tiap tahapan juga dijelaskan beserta dengan audit risks yang melekat dan control activities & substantive procedures yang dilakukan. Auditor juga sering bekerja sama dengan actuarial specialist dan IT auditors.
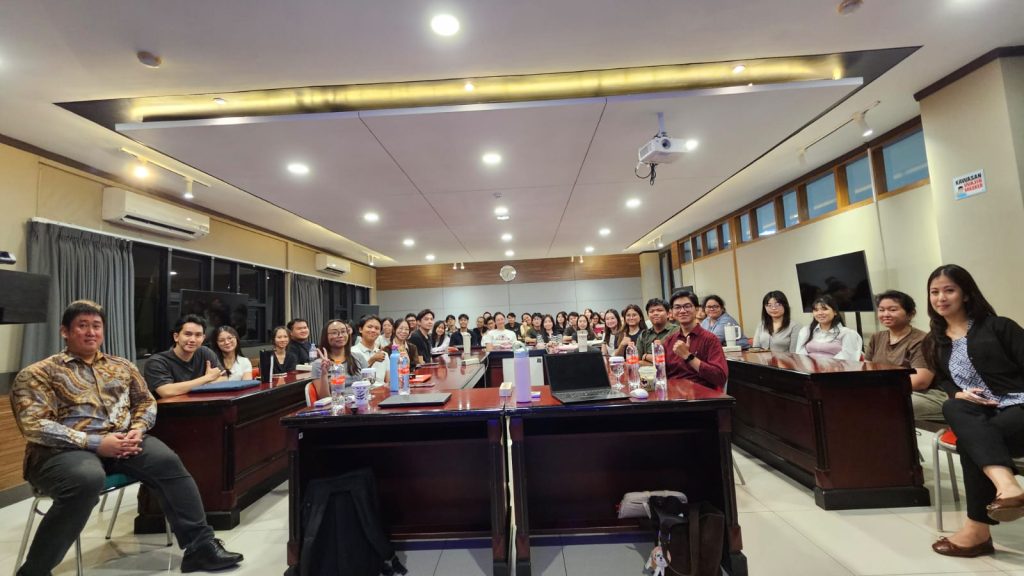
Perkuliahan di akhiri dengan sesi tanya jawab antara mahasiswa dengan Bpk dan Ibu Pengajar sehingga mahasiswa dapat memperoleh wawasan yang comprehensive untuk aspek akuntansi maupun audit untuk industri Asuransi . Pemaparan materi mengenai industri asuransi memberikan pemahaman mengenai industri asuransi sangat penting bagi auditor, baik dari regulasi, bagaimana bisnis asuransi bekerja, standar akuntansi yang baru diterapkan untuk meningkatkan kemampun auditor dalam mengidentifikasi risiko, merancang prosedur audit dan menilai laporan keuangan perusahaan.